情境試算,不是真實案例。數字為舉例,用來說明怎麼算。
快速答案
月收入 6 萬,身上房貸、二胎、信貸三筆合計月付 49,000,占收入 81%。這是情境試算:列出三筆餘額與月付、算負債比、看擔保空間,再試算整合後月付。結果降到約 25,800,負債比降到 43%;實際依個案財務狀況與銀行核定而定。
三筆,四萬九
月收入 6 萬元,身上三筆:房貸餘額 500 萬,月付 22,000;二胎餘額 100 萬,月付 12,000;信貸餘額 80 萬,月付 15,000。合計每月 49,000,占收入 81%。
不是還不起,是每個月一進帳就剩一萬一。
怎麼算的:六步
-
列出三筆
餘額、月付、利率各自寫下來。三筆分開看都不可怕,合起來才是那個 49,000。
-
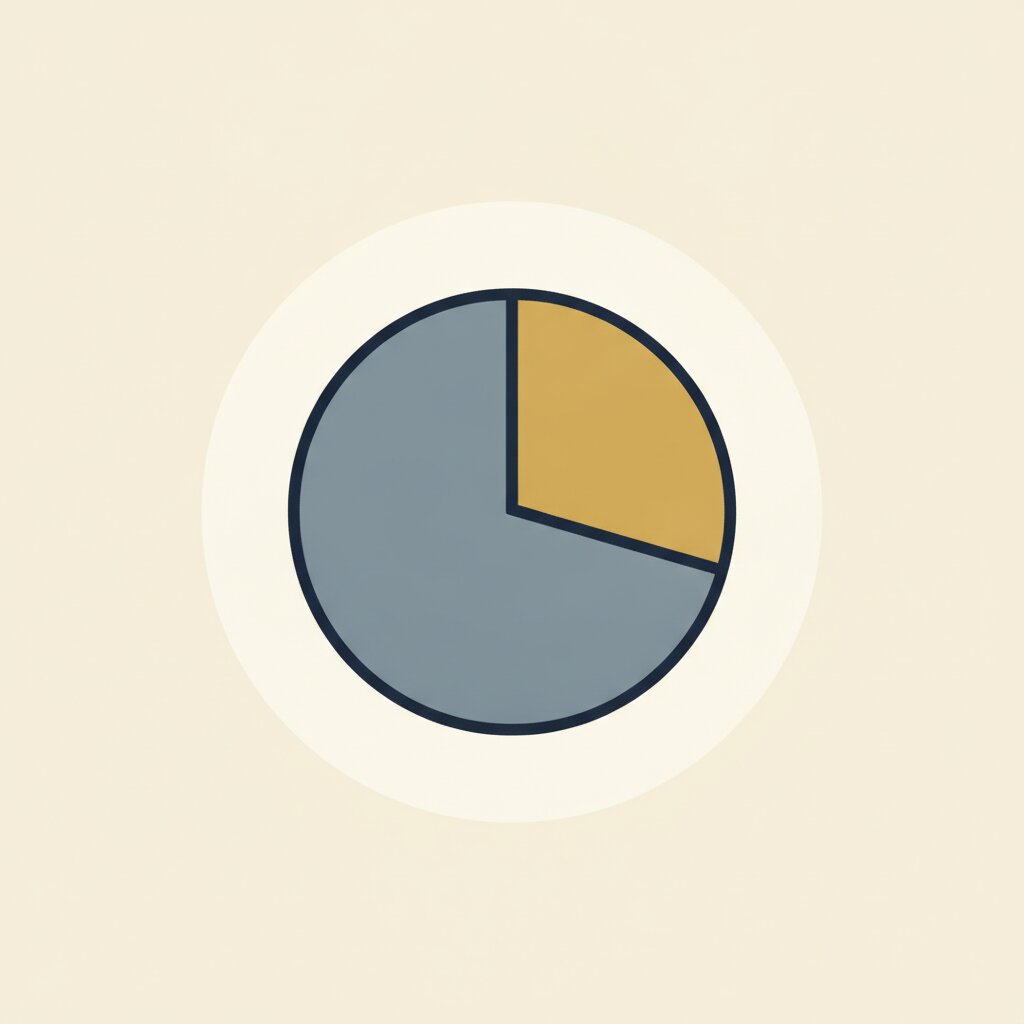
算負債比
49,000 除以 60,000 是 81%。多數銀行看到這個數字會停下來。
-
看擔保空間
房子市值乘上銀行願意做的成數,夠不夠把 680 萬(含原本的 500 萬房貸)整個裝進去。
-
試算整合後
680 萬、30 年、年利率 2.2%(舉例):月付約 25,800,負債比降到 43%。
-
先算代價
年限拉長,總利息可能增加;代書費、開辦費、部分銀行的提前清償費用,都要算進去。
-
送件、代償
核可後撥款清償二胎與信貸,之後每月一筆。
四萬九變兩萬五
每月 49,000 變成約 25,800,每月現金流少支出約 23,200。
這是情境試算,不是真實案例。實際利率、成數、年限依個案不動產條件、財務狀況與銀行核定而定;月付降低通常伴隨年限拉長,總利息支出可能增加。
這個試算的三個關鍵
- 負債比先算,多數銀行的線在五成五到六成,超過就會停下來。
- 擔保空間決定整不整得了,不是想整就能整。
- 代價先算,月付變輕不等於總支出變少。
我們做什麼、不做什麼
我們幫你把三筆攤開、算負債比、看擔保空間、媒合適合的金融機構。評估後不適合,我們直接說。面談不收費。
LINE 線上諮詢
點此加入 LINE
電話 → 02-2249-0517 / 0958-139-786
新北市中和區中正路 468 號
面談不收費。
本文為一般資訊分享,非要約或個案承諾。貸款方案條件均依個案財務狀況、不動產與擔保條件及市場情況而定;本公司非金融機構,提供諮詢與媒合協助,最終核貸由金融機構決定。申請前請詳閱契約條款,並衡量自身還款能力。