真實案例,已去識別化。只寫數字與流程。
月息三分
X 先生找我們做房貸諮詢。名下一間房,上面一筆民間設定,月息三分:每月 3%,年化 36%。每月繳的全是利息,本金不動。他要利息降、額度多一點。
怎麼走的:六步,四天
-
給地址,先初估
實價登錄加周邊 500 公尺成交行情,看這間房子的擔保空間。
-
攤開負債,核實收入
算負債比。經他同意,由他本人用自然人憑證調出勞保與所得明細,確認工作與月收入。
-
送件,談清償
三樣都過,才聯繫合作的民間資金方送件。第一天資料審過,當天聯繫原設定人談清償。
-
第二天,地政事務所
新資金方在銀行開好本行支票(銀行自己簽發,不是個人開的票),原設定人打電話到開票銀行照會。塗銷舊抵押權、設定新抵押權連件送進地政。三十分鐘後塗銷完成。
-
第四天,新設定上謄本
三十分鐘、兩天,都是地政作業時間,不是誰特別快。
-
銀行撥款
約在銀行撥款,換約完成。
三分變一分
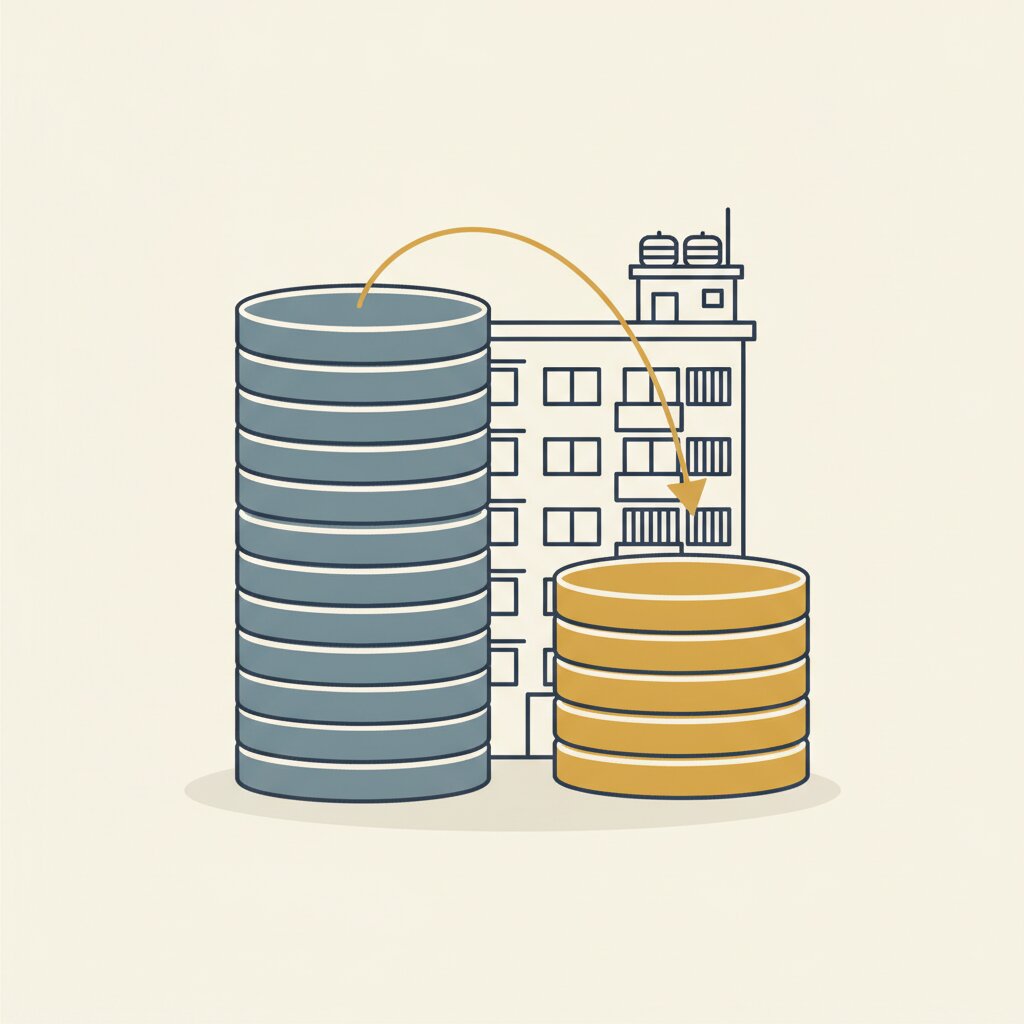
年化從 36% 降到 12%(月息一分)。以 100 萬本金、同樣只繳利息試算:一年利息 36 萬變 12 萬,差 24 萬。額度依房價與收入重估,比原本多。民法第 205 條規定,約定利率超過週年 16% 的部分,約定無效(2021 年 7 月 20 日施行);月息三分年化 36%,早就超過了。利息先降、繳款正常之後,下一步再評估轉銀行。
這個案子為什麼安全
- 票由銀行開,原設定人打電話到銀行確認,沒有現金交易。
- 塗銷與設定連件,同一批送、同時辦。
- 全程在地政事務所和銀行櫃檯辦,不在私人場所簽約。
做不到這三件事的資金方,不要簽。
我們做什麼、不做什麼
鋮馨不是銀行、不是金融機構、不出資。我們初估擔保空間、算負債比、核實收入、媒合資金方、協調地政與撥款。本案是單一實際案例,已去識別化;民間資金方的利率與額度依個案不動產、負債比與收入而定,本案利率為當時條件,不是通案。不申請不收費,面談不收費。
LINE 線上諮詢
LINE 加 → https://lin.ee/PHIfSoY
電話 → 02-2249-0517 / 0958-139-786
新北市中和區中正路 468 號
不申請不收費,面談不收費。
本文為一般資訊分享,非要約或個案承諾。文中案例為去識別化之單一真實案例,其利率、額度與時程為當時個案條件,不是通案;民間資金方案條件均依個案不動產、負債比、收入與市場情況而定,並由出資方自行決定是否承作。本公司非金融機構,提供諮詢與媒合協助、非資金提供方;如後續申請轉貸銀行,最終核貸由金融機構決定。簽約前請詳閱契約條款,確認利率、費用與清償條件,並衡量自身還款能力。