自營業者二胎被銀行婉拒後改用民間資金,年利率約 15% 到 24%,本金幾乎不動。核可案例:先弄清被拒原因、看擔保空間、攤開負債、比對可承作機構,銀行核可後撥款代償、塗銷民間設定,月付降到約 2.8 萬;能否比照辦理依個案審核而定。
想看完整的做法、適合誰與需要準備什麼,可參考民間轉銀行的服務說明。
二胎被婉拒之後
50 多歲,做了二十多年小生意。名下有房,信用有幾筆瑕疵,二胎接連被銀行婉拒,只好用民間資金週轉。年利率換算約 15% 到 24%(月息約 1.25% 到 2%),每個月繳 6 萬。
繳了幾年,本金幾乎沒動。
怎麼走的:六步
-
先聽為什麼被婉拒
瑕疵在哪、幾筆、多久以前。被拒的原因,決定下一步往哪走。
-
看擔保空間
實價登錄加周邊行情,估名下不動產還剩多少擔保空間。
-
攤開全部負債
每一筆民間借款的餘額、月息、有沒有設定,放同一張桌上。
-
比對可承作機構
每家銀行看信用瑕疵的方式不一樣。比對條件後鎖定,重新送件,不海投。
-
核可、撥款、代償
銀行核可後撥款,清償民間債務、塗銷設定。
-
每月一筆
之後只繳銀行這一筆。
六萬變二萬八
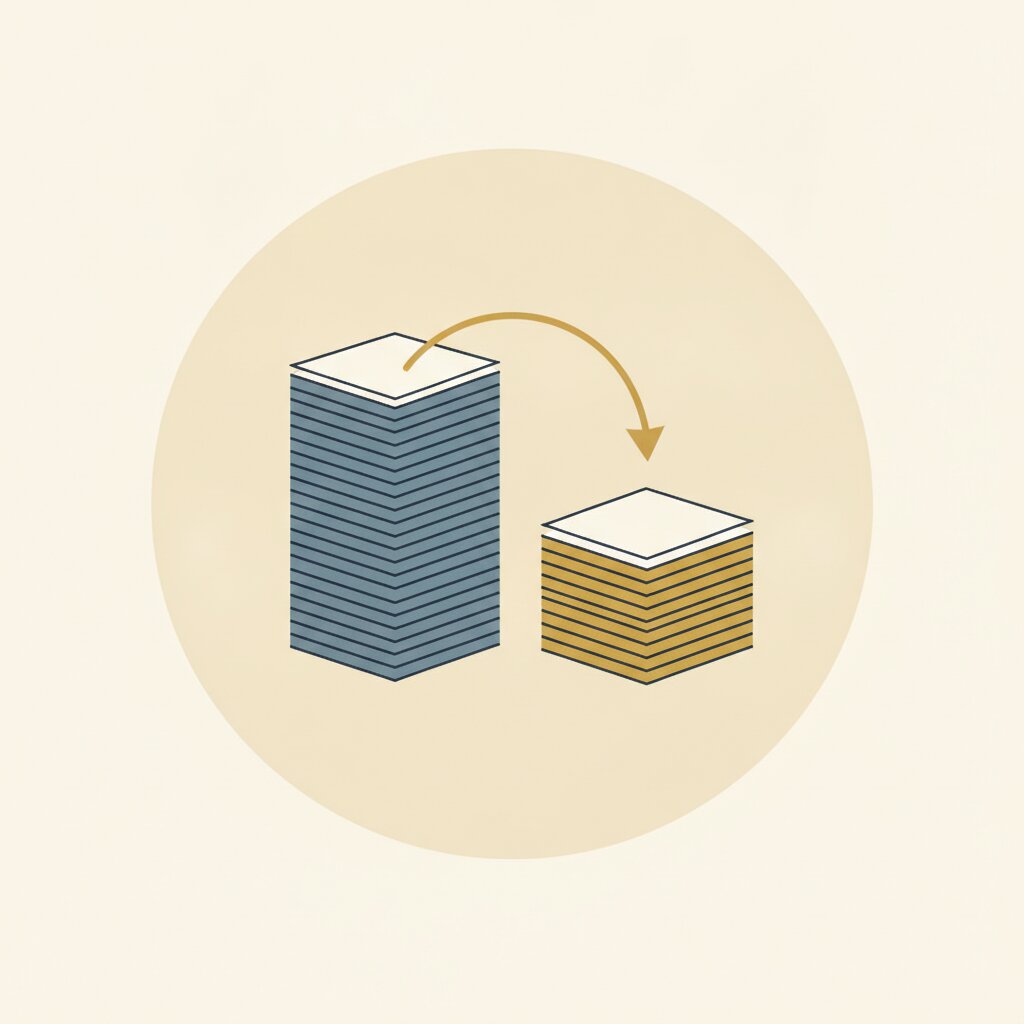
利率從民間約 15% 到 24%,變成銀行約 3%。月付從 6 萬變成 2.8 萬。
單一已核可案例,已去識別化,不是通案。曾遭婉拒仍可重新評估,不代表每個案子都能核;能不能核、核多少,依個案不動產條件、財務狀況與銀行審核而定。月付降低通常伴隨年限拉長,總利息支出可能增加。
本金,第一次開始下降。
這個案子的三個關鍵
- 被一家婉拒,不等於每家都會拒;先弄清楚被拒的原因。
- 民間月息先換算年化,再和銀行比。
- 代償之後要塗銷設定,謄本乾淨才算結束。
另外,二胎被婉拒、轉找民間資金時,遇到要你先付費、交出權狀或簽空白文件的對象,先停下來;簽約前可對照房屋二胎詐騙的常見手法與查證步驟逐項核對。
如果你的情況還在二胎這一步,利率、條件與簽約前要查的事,見房屋二胎完整指南。
我們做什麼、不做什麼
我們盤點負債、看擔保空間、比對機構、媒合送件。評估後不適合,我們直接說。面談不收費。
被拒的原因怎麼查、多久再申請,見〈房貸被拒怎麼辦?完整指南〉。
LINE 線上諮詢
點此加入 LINE
電話 → 02-2249-0517 / 0958-139-786
新北市中和區中正路 468 號
面談不收費。