繼承房貸・共有持分
繼承的房子三人共有卡住了怎麼辦?
點進來,代表這間房子不只你一個人說了算。勾一勾你的狀況,留電話和房屋地址,我們幫你先行初估。
點進來,代表這間房子不只你一個人說了算。勾一勾你的狀況,留電話和房屋地址,我們幫你先行初估。
先弄清楚三件事:持分各佔多少、房子上有沒有貸款或設定、共有人各自想留還是想賣。持分能不能單獨處理,要看登記狀況與其他共有人的意願,不是一句話能說死;我們把可行與不可行的路攤開,登記與持分的專業事項協同地政士處理。
鋮馨是不動產融資諮詢與媒合顧問。
留下電話,簡單說共有人數與目前登記狀況,先不用準備文件。
經理用 LINE 或電話了解共有人數與持分比例,先聽現況、不催辦。
哪些方案要全體共有人同意、哪些你可以先單獨啟動,講清楚再決定。
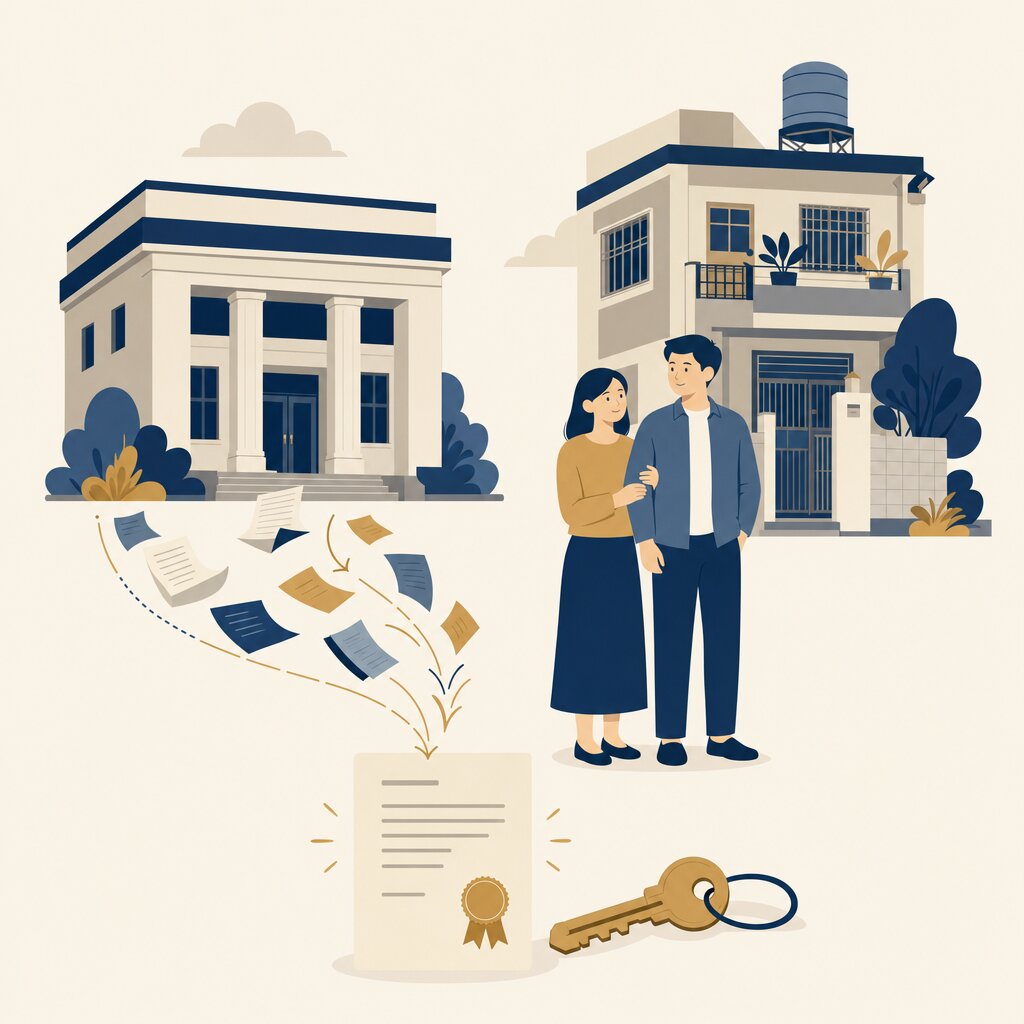
持分登記、共有人用印、銀行審核與資金銜接分段處理,登記與持分事項協同地政士;時間依個案與共有人配合度而定。
流程插圖為情境示意。
留資料時什麼都不用準備。面談當天帶自然人憑證一張卡就好:你本人用自己的憑證、自己操作查閱你的聯徵信用報告,我們在旁邊陪你一起看。你也可以先自己上聯徵中心調閱,帶報告來。其他資料我們聽完狀況再跟你要,不用先跑地政或影印一堆。
自然人憑證(面談時你自己查聯徵用,也可先自行調閱)
房屋謄本(我們可代查)
民間借款的借據或設定資料
近期收入證明(薪轉、所得或營業資料)
目前每月繳款明細
可以先從產權面著手,調閱謄本確認持分與設定狀況,並透過戶籍或法律途徑嘗試聯繫。共有不動產在法律上有分割等處理機制,但程序與可行性依個案而定,建議先把現況查清楚再評估。
整棟出售通常需要共有人共識,但持分本身在法律上有不同的處理空間,也有共有物分割等途徑。每種方式的條件與影響不同,建議先確認持分結構與設定狀況,再依個案評估哪條路可行。
有機會。例如評估由想留的人承接其他人的持分,或針對不動產進行融資規劃,讓想變現的人取得資金、想留的人留住房子。是否可行需依持分、屋況與各共有人財務狀況個案評估。
先調閱不動產謄本,確認每個人的持分、有無抵押設定或查封,並盤點稅費繳納狀況。把客觀事實攤開,家人之間的討論才有共同基礎,後續的選項與方案也才評估得出來。
共有的房子卡住,多半不是感情問題,而是產權問題。第一步不是說服家人,而是把產權狀況攤開:每個人持分多少、有沒有設定抵押、稅繳到哪了。狀況看清楚之後,出售、保留、分割或活化等選項才會真正浮現,再依個案條件評估怎麼走。
這是我們最近很常遇到的情境。爸媽走了,房子留下來,登記在三個人名下。大哥覺得放著可惜想變現,二姊捨不得老家想留住,小弟人在國外聯絡不上。
於是房子就卡住了。不能賣、不能整理、不能出租,連水電費都在吵誰付。每年地價稅單寄來的時候,家族群組就安靜一次。
很多人把這當成感情問題,覺得是誰不夠體諒誰。但拆開來看,它其實是產權問題——共有的房子,每一個重大決定都需要共識,而共識往往是整件事裡最貴的東西。
共有不動產最常見的結局,就是「先放著再說」。因為沒有人想當那個開口談錢的人,也沒有人想背「逼賣老家」的罪名。
但我們看過太多家庭,一放就是五年、十年。房子沒人住、沒人修,屋況一年比一年差;稅照繳、費用照攤,誰墊了錢誰心裡有數。等到終於不得不處理的那天,往往是用最差的價格、最傷的方式收場。
拖延不會讓問題消失,只會讓選項變少。屋況折舊、市況變化、共有人之間的信任消耗,這些都是看不見卻真實發生的成本。
如果你家也有一間「大家的房子」,先別急著開家庭會議、更別急著說服誰。在大家連現況都不清楚的情況下談方案,只會談成情緒。
第一步是把產權狀況完整攤開,這件事不需要任何人先讓步,卻能讓後面的討論有共同的事實基礎。
產權狀況攤開之後,很多家庭會發現:原本以為只有「全賣」或「全留」兩條路,其實中間還有不少空間。有人想變現,可以評估持分處理的可行性;有人想留住老家,可以討論由誰承接其他人的持分;房子本身若還有價值,也可以評估活化或融資規劃的可能。
哪一條路可行,取決於持分結構、屋況、共有人的財務狀況與市場情況,沒有標準答案,需要依個案評估。但可以確定的是:資訊透明之後,談判會從「你為什麼不讓步」變成「我們手上有哪些選項」,這是完全不同的對話。
共有的房子最怕的不是意見不同,而是大家都不看、都不談。把現況攤開,是對房子負責,也是對家人負責。
不申請不收費,面談不收費。
新北市中和區中正路 468 號
實際結果依個案不動產條件、財務狀況與市場情況而定。
本文整理自鋮馨社群貼文(原文),內容為觀點與解析,非新聞報導。
本文為一般資訊分享,非要約或個案承諾。貸款方案條件均依個案財務狀況、不動產與擔保條件及市場情況而定;本公司非金融機構,提供諮詢與媒合協助、非資金提供方,最終核貸由金融機構決定。申請前請詳閱契約條款,並衡量自身還款能力。