實價登錄觀察
實價登錄觀察室
LVR Observatory · 內政部實價登錄
台北市 + 新北市 + 台中市 + 桃園市|正常住宅成交追蹤
LVR Observatory · 內政部實價登錄
台北市 + 新北市 + 台中市 + 桃園市|正常住宅成交追蹤
台北、新北、台中、桃園四縣市各行政區的實價登錄「正常住宅」成交:單價中位數、年增率與行政區排名,資料來自內政部開放資料,每月 2、12、22 日自動更新。實價登錄公告有約 30–50 天的申報延遲,判讀行情以 90/180 天窗較穩。
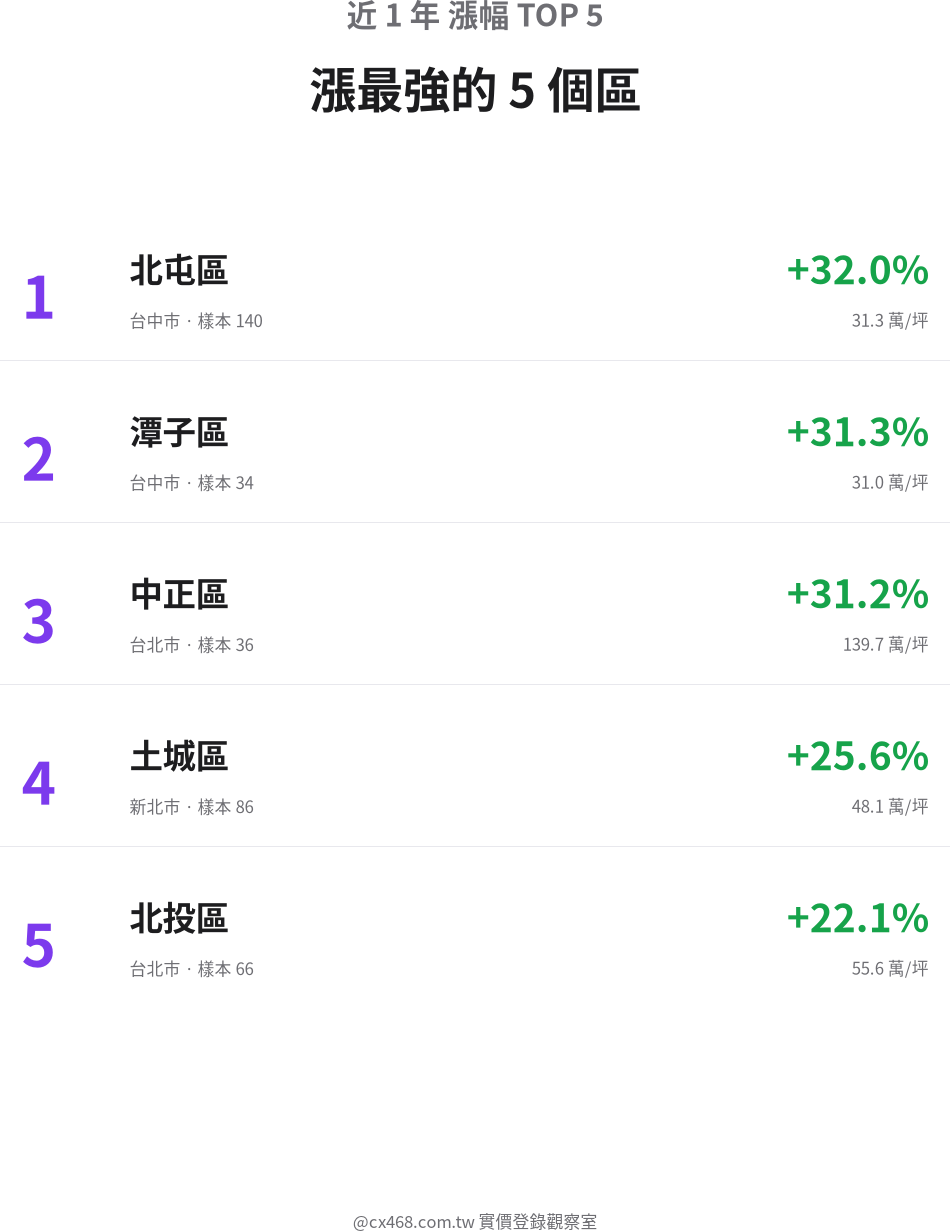
本期雙北、台中、桃園共 77 個行政區交易資料顯示,市場呈現高度分化。台中北屯、潭子與北市中正區漲幅突破 31%,惟新店區跌幅擴大至近 15%,形成顯著的區域差異現象。值得注意的是,超過 20% 以上漲幅的區域達 7 個,反映特定熱點區域的成交活躍。
漲幅警示方面,台中市北屯區領漲全市場,年增 32%,單價中位數達 33.6 萬元/坪(樣本 609 筆),潭子區緊隨其後增幅 31.3%。北市中正區年增 31.2%,單價中位數 111.7 萬元/坪,交易量亦達 178 筆。新北市萬里區與土城區分別增長 30% 與 25.6%,成交活動相對活絡。
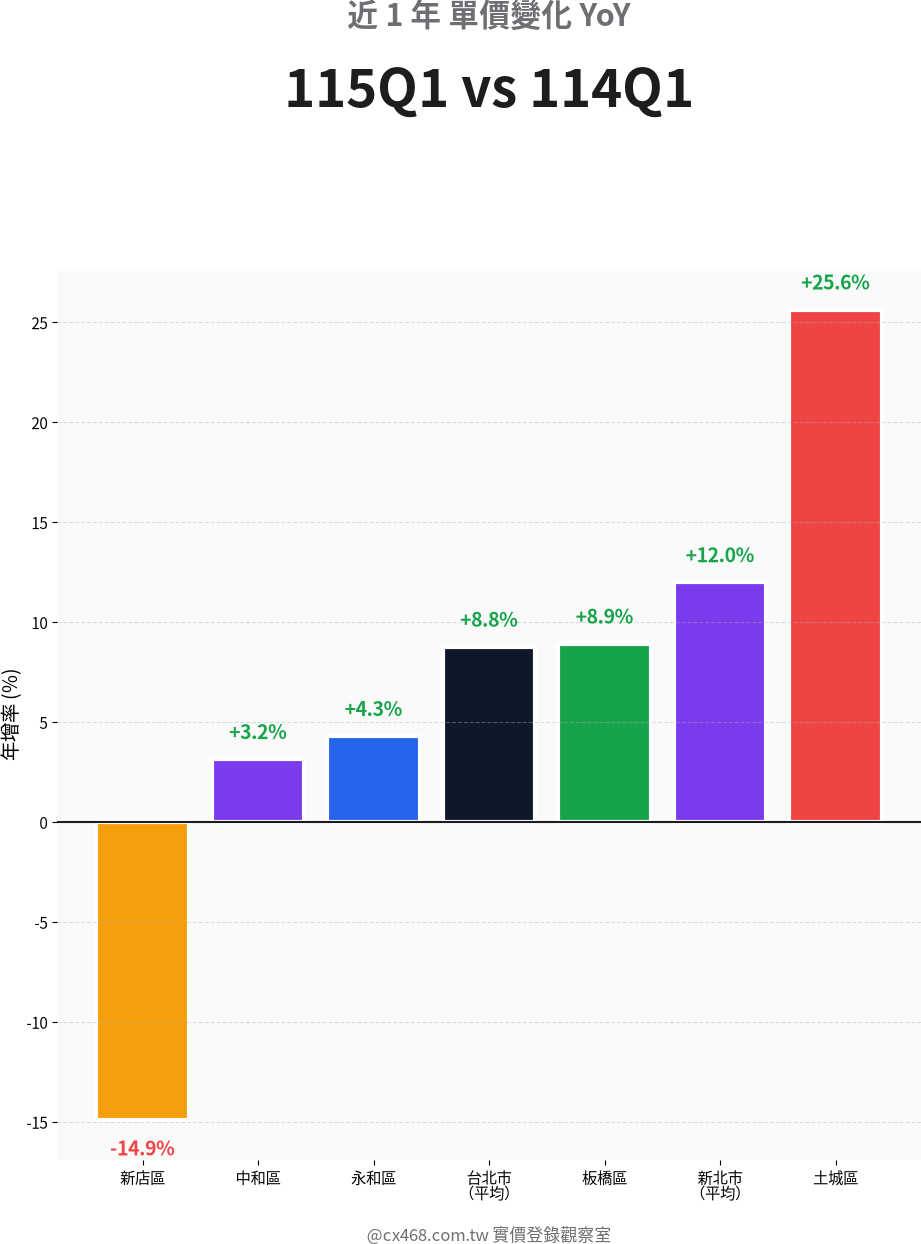
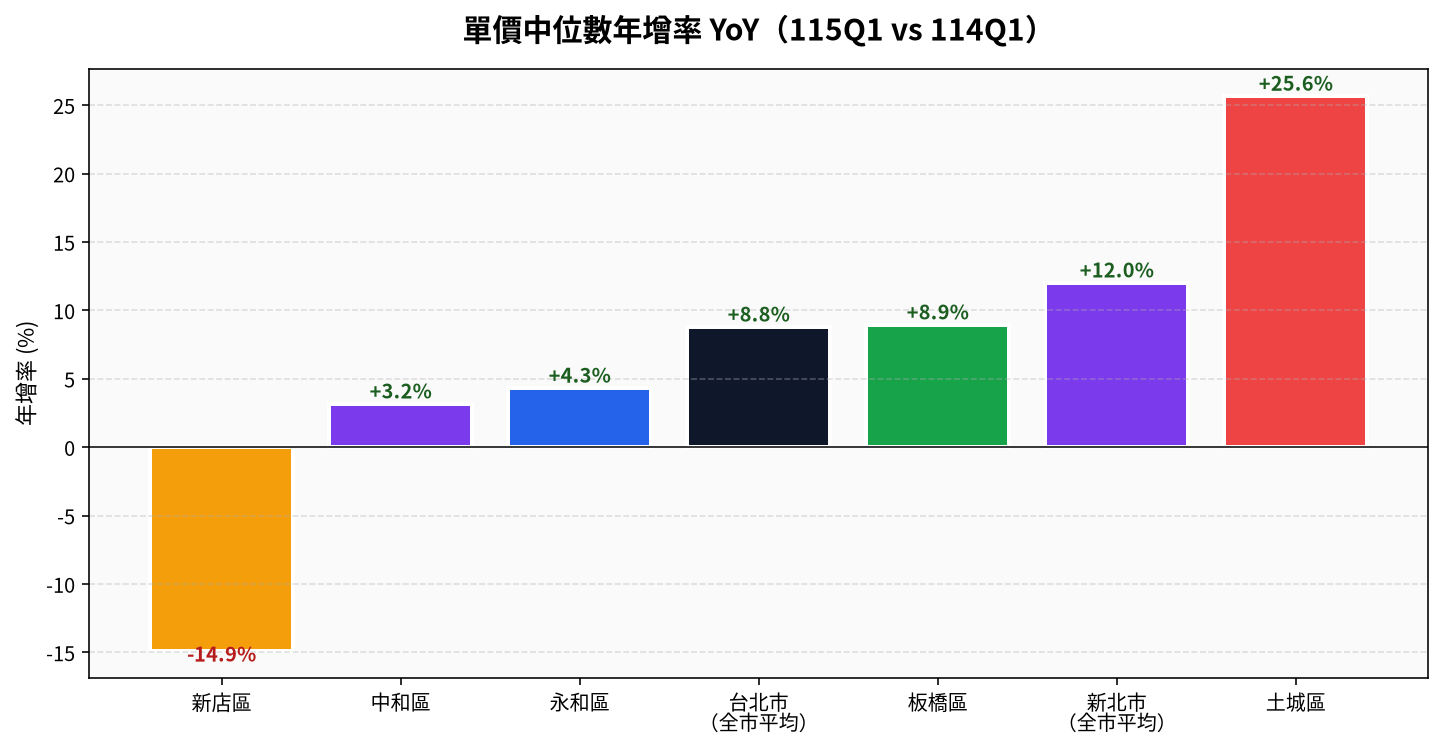
跌幅警示方面,新店區呈現最顯著的下滑,年跌 14.9%,成為本期調查中跌幅最大的區域。台中西區年跌 14.6%,北市士林區年跌 10.7%,顯示傳統成熟區域承壓。
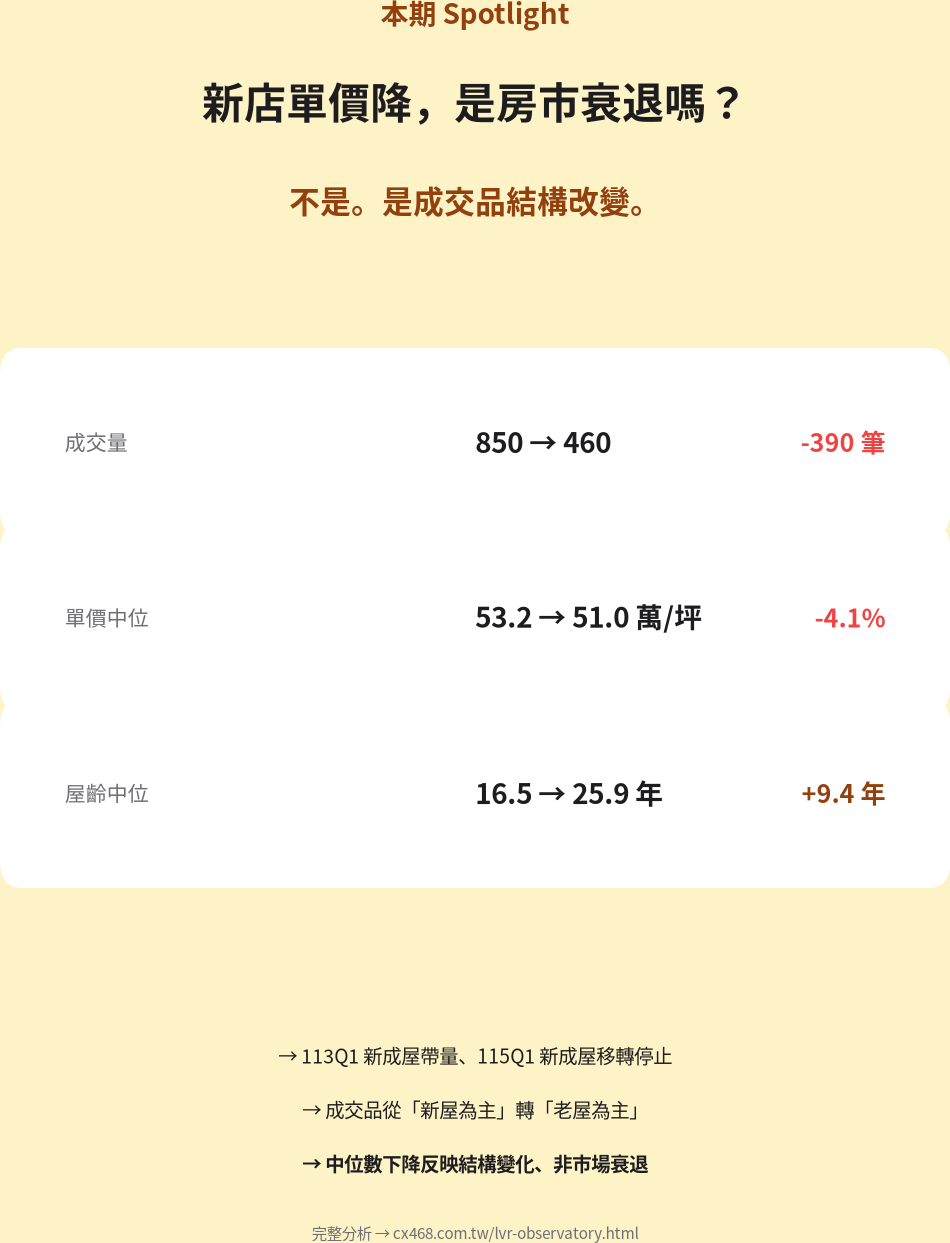
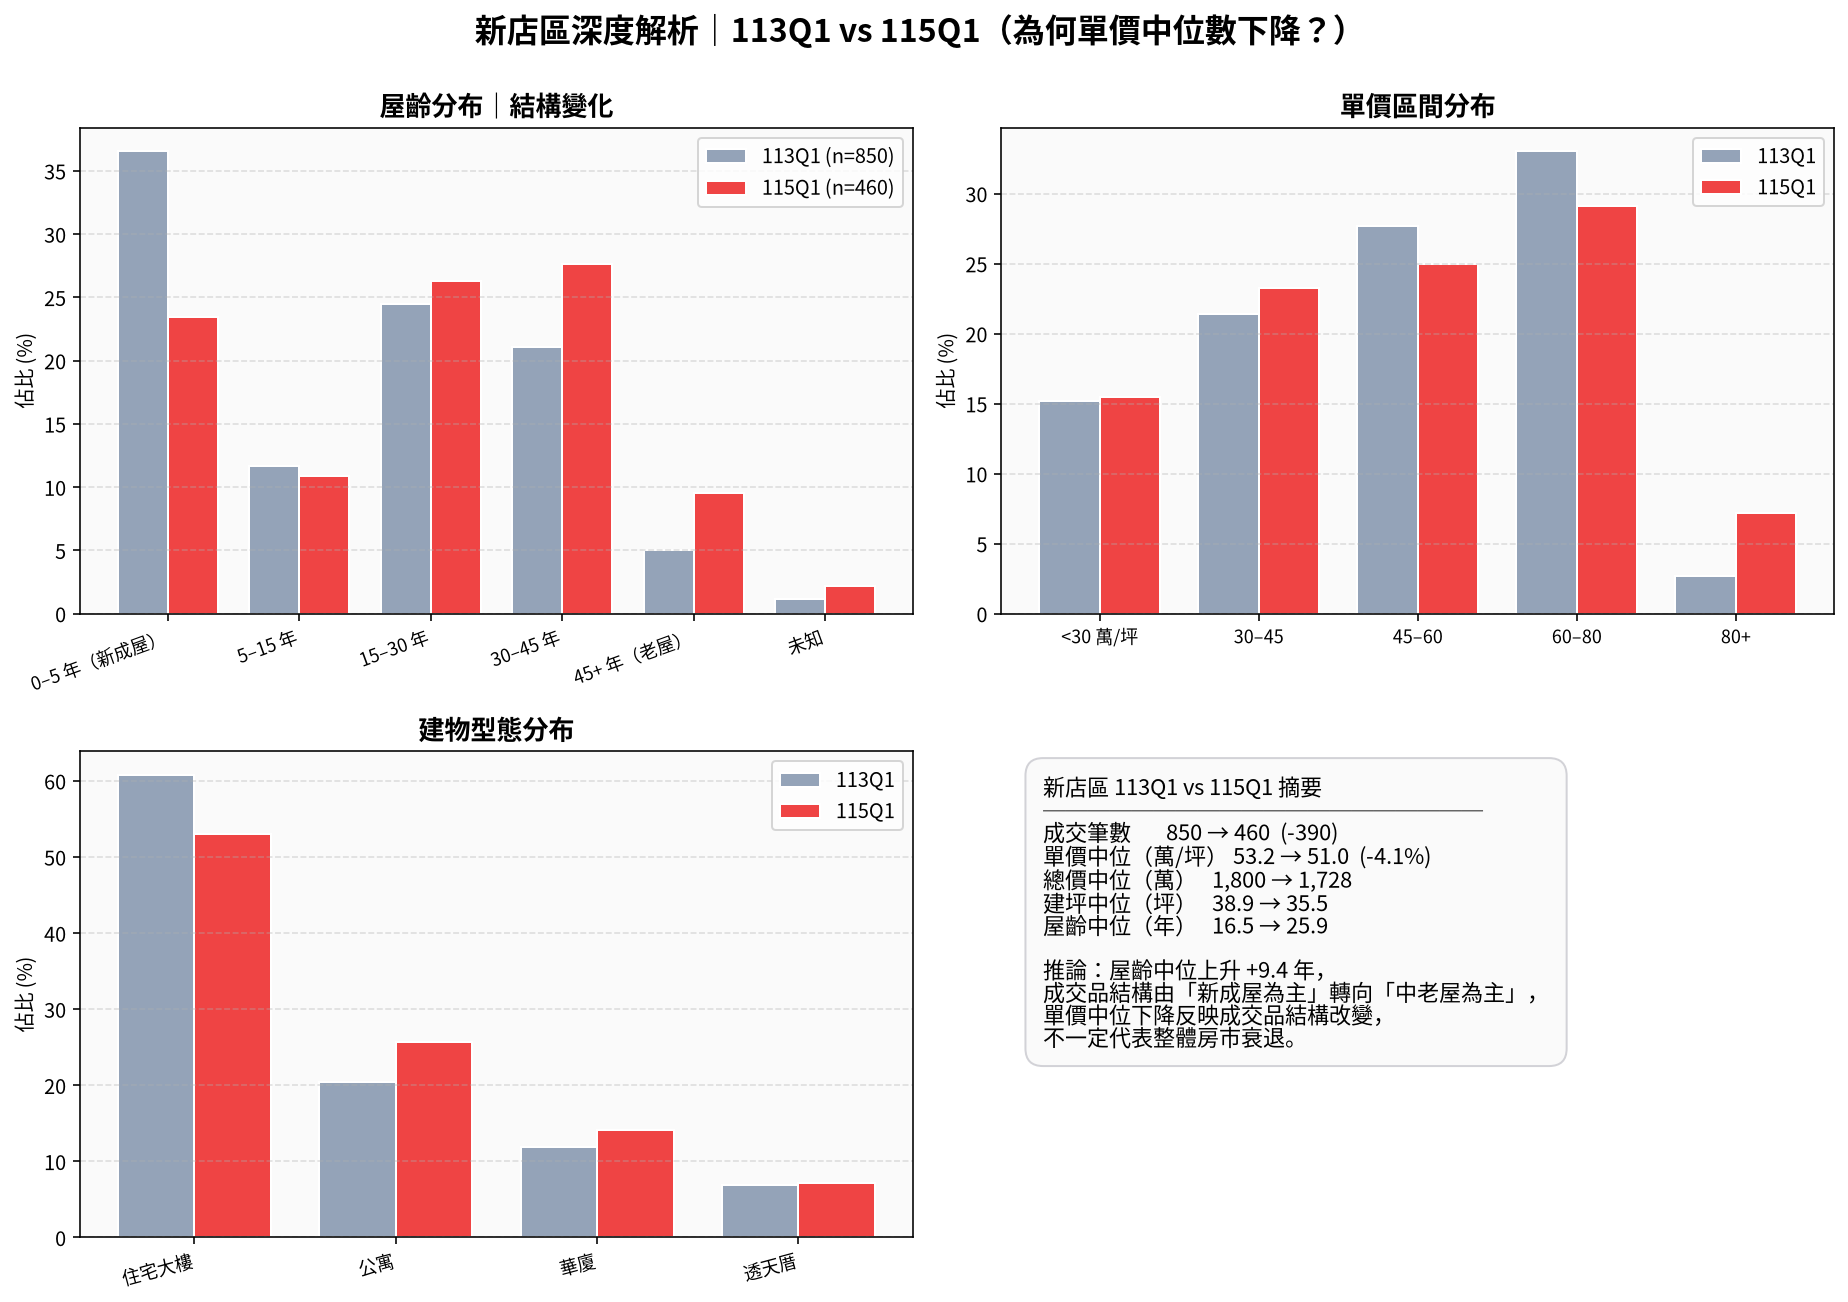
結構觀察方面,新店區值得深入關注。對比 113 年第一季與 115 年第一季,成交量由 850 筆驟減至 460 筆,跌幅達 45%;單價中位數從 53.2 萬元/坪降至 51.0 萬元/坪,跌幅 4.1%。然而最關鍵的變化在於屋齡結構改變——屋齡中位數從 16.5 年延長至 25.9 年,意味新成屋帶量效應消失,老屋交易佔比大幅上升。依資料顯示,此區單價下降屬成交品結構改變所致的結構性現象,而非純市場性因素。
預售屋市場方面,大安區、信義區、松山區仍領先,單價分別為 190.3、152.5、144.0 萬元/坪。租金報酬率上,大安、信義、大同三區年化報酬率介於 2.33% 至 2.76% 之間。
(資料:內政部實價登錄,已排除特殊交易與極端值)
113Q1 → 115Q1 新店區成交筆數從 850 降到 460(-390 筆,成交量縮 45%), 單價中位數從 53.2 降到 51.0 萬/坪(-4.1%)。 但更關鍵的是 屋齡中位數從 16.5 年 → 25.9 年(+9.4 年)—— 113 期由新成屋(重劃區開案)帶量,115 期新成屋移轉停止,老屋佔比上升,中位數自然回歸老屋常態值。
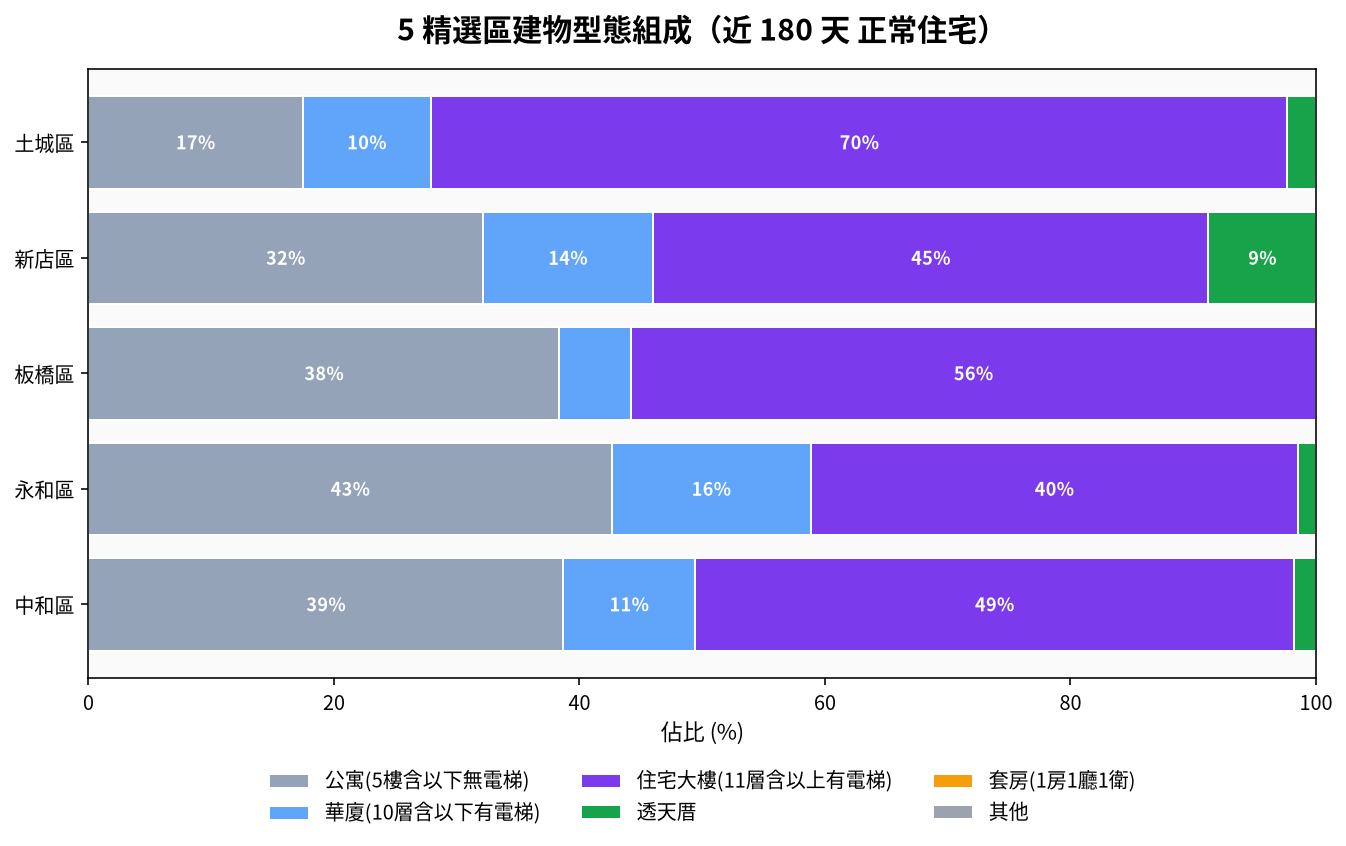
屋齡分布:新成屋(0–5 年)佔比從 36% 降到 23%、老屋(45+ 年)從 5% 升到 9%。建物型態:大樓佔比下降、公寓佔比上升。
點圖看大圖
橘 = 上漲、深棕 = 下跌。新店 -14.9% 看數字大但需結合上方深度解析看(屋齡結構變化所致)。
點圖看大圖
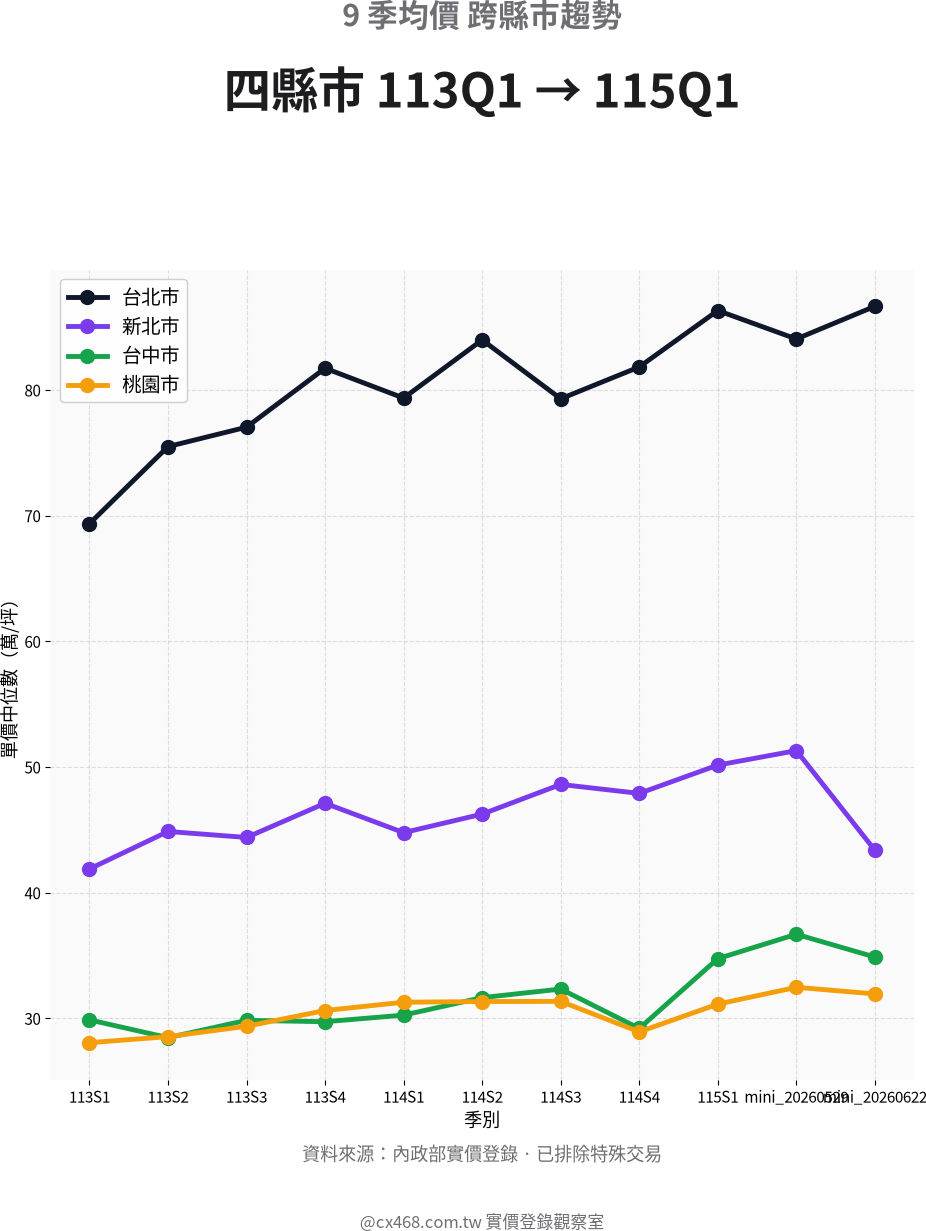
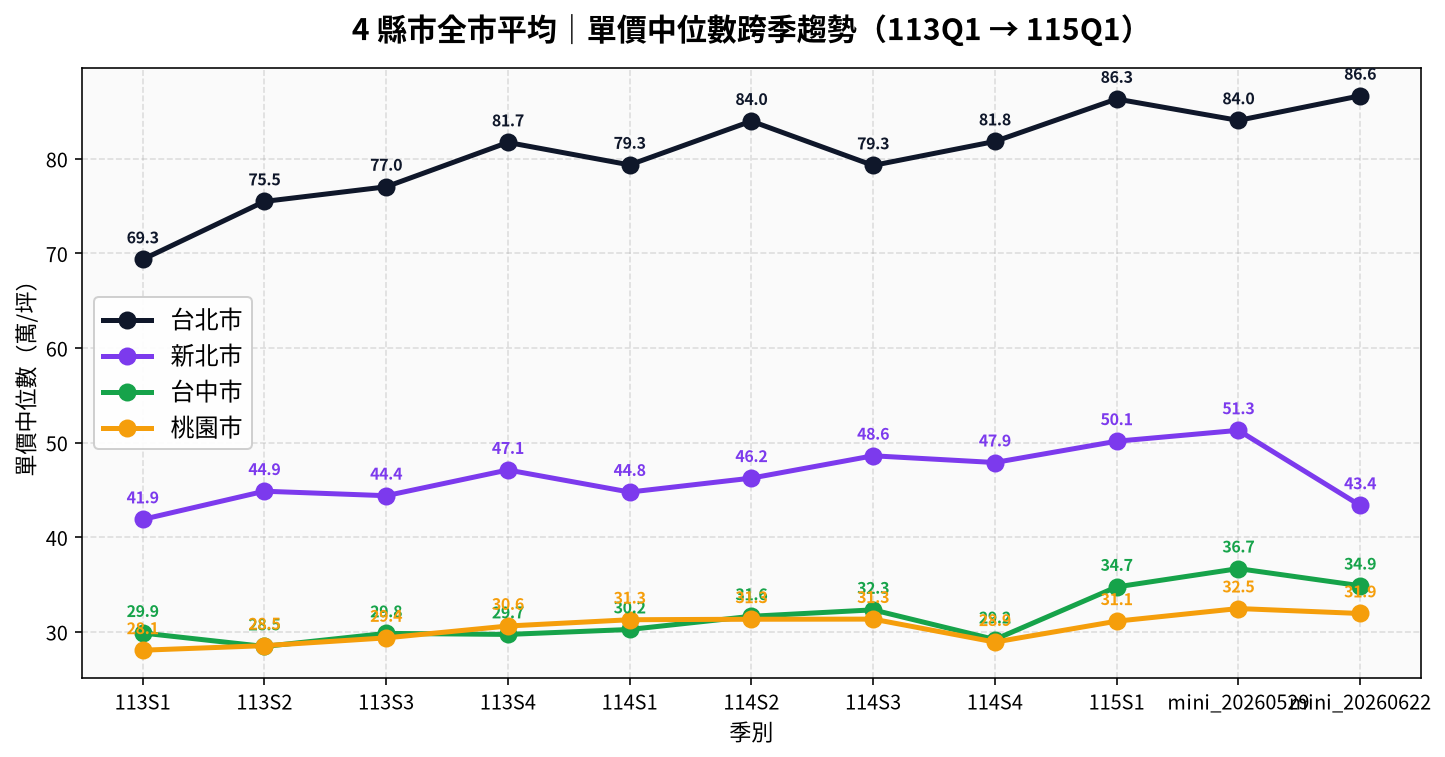
每點為該季全市正常住宅單價中位數,已排除特殊交易與極端值。
點圖看大圖
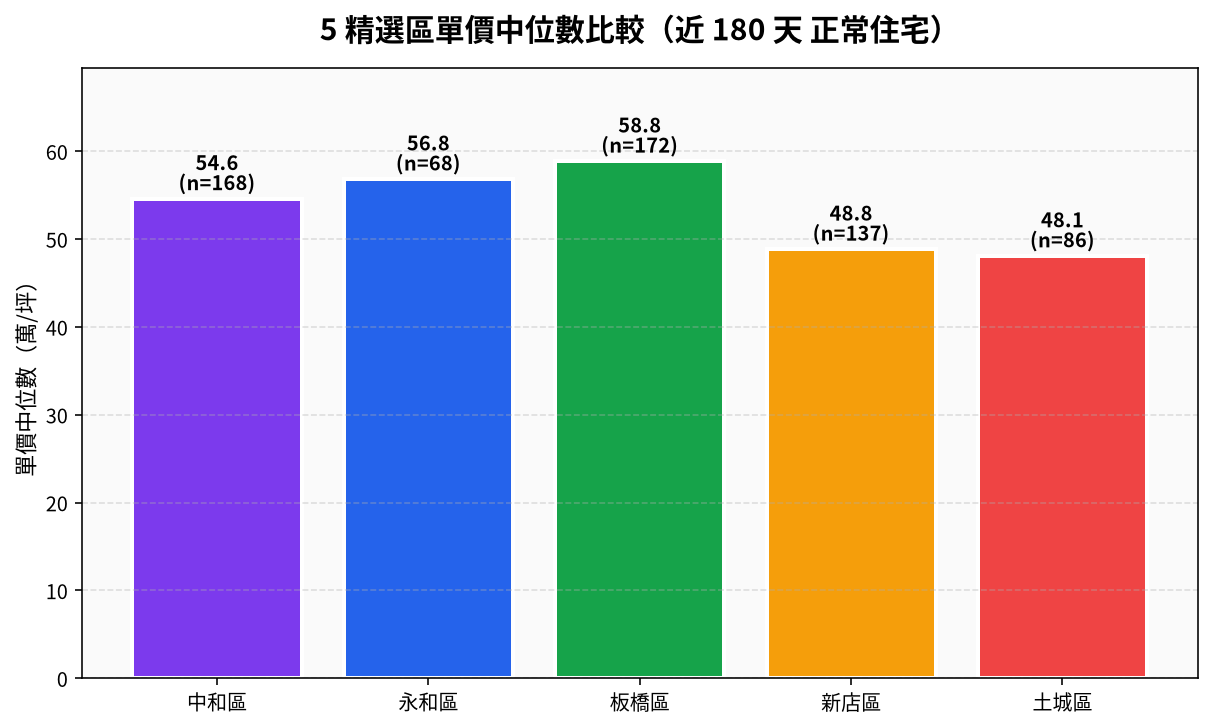
中位數抗極端值,比平均數更能代表「典型成交」。
點圖看大圖
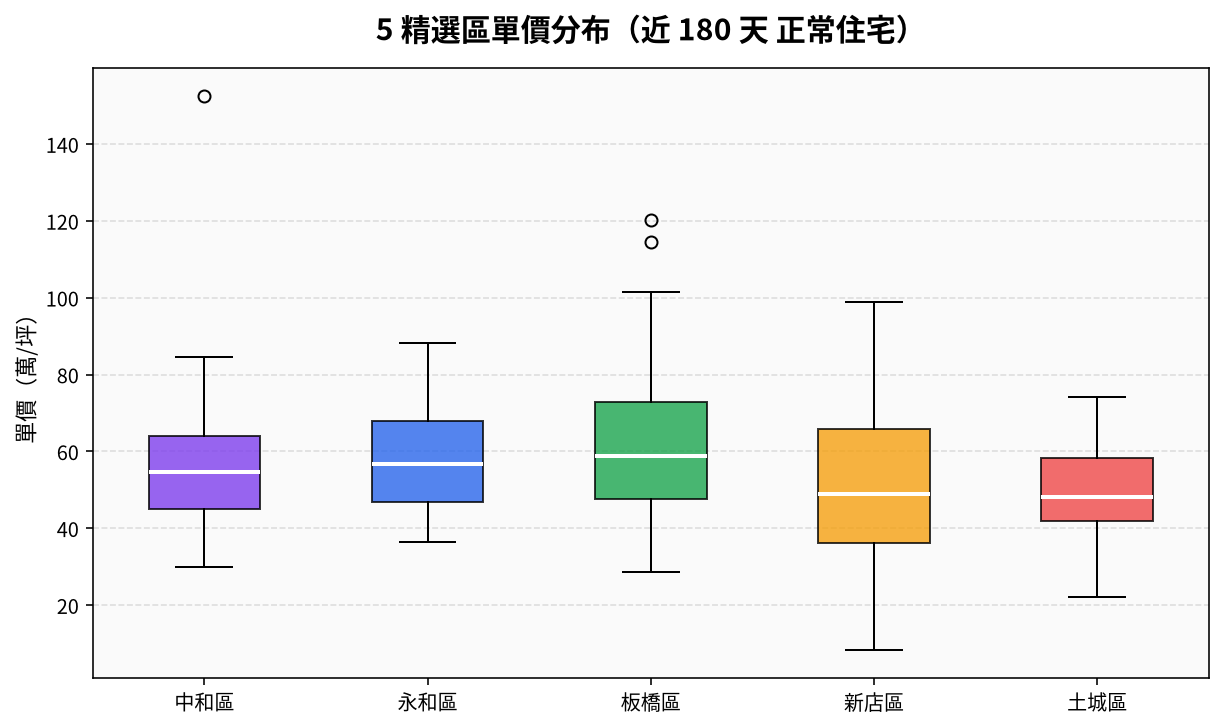
盒子=中間 50% 區間;線=中位數;點=極端值。
點圖看大圖
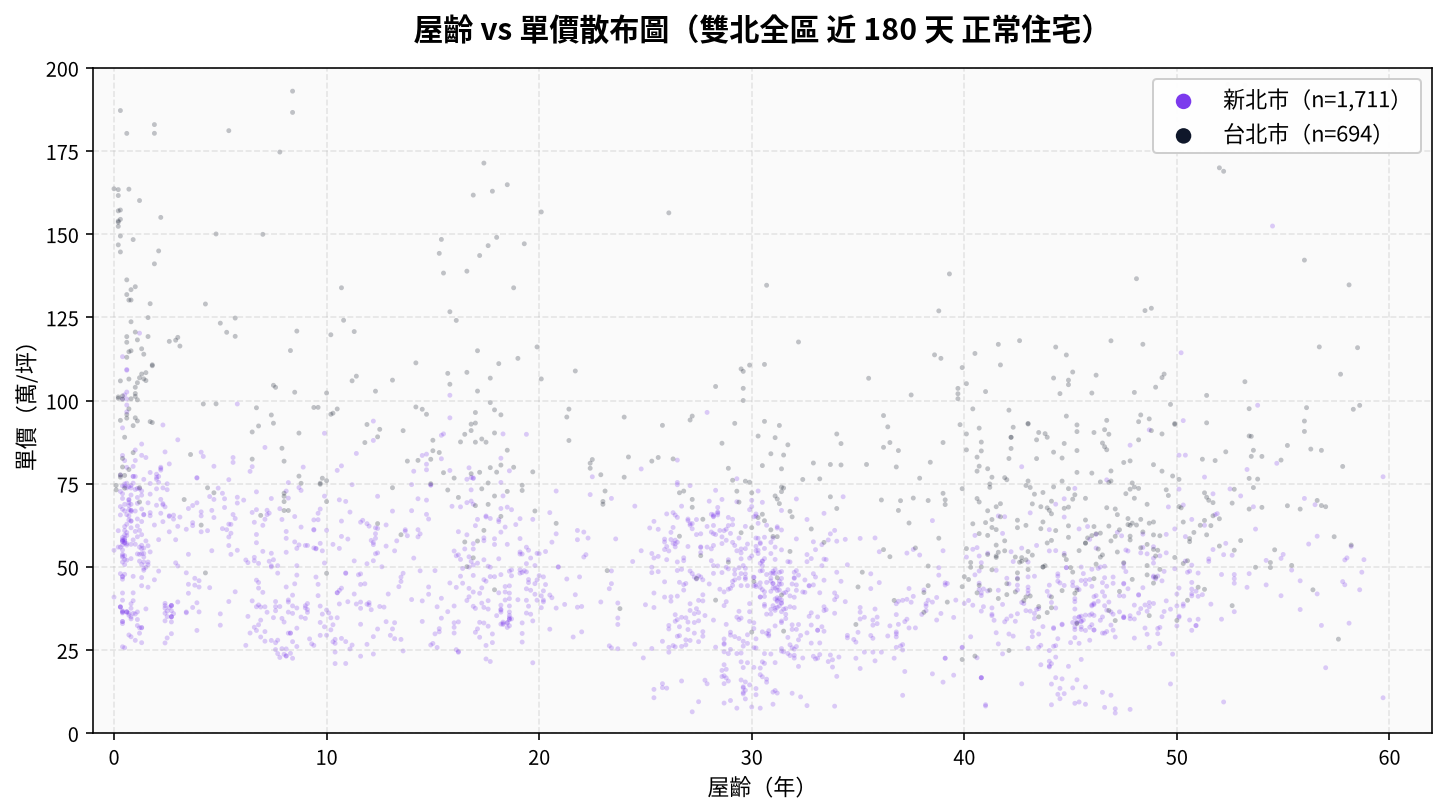
屋齡 0 年附近為新成屋/預售移轉。台北市(深色)整體價位高於新北市(橘色),但新北市新成屋與台北市老公寓部分價位帶有重疊。
點圖看大圖
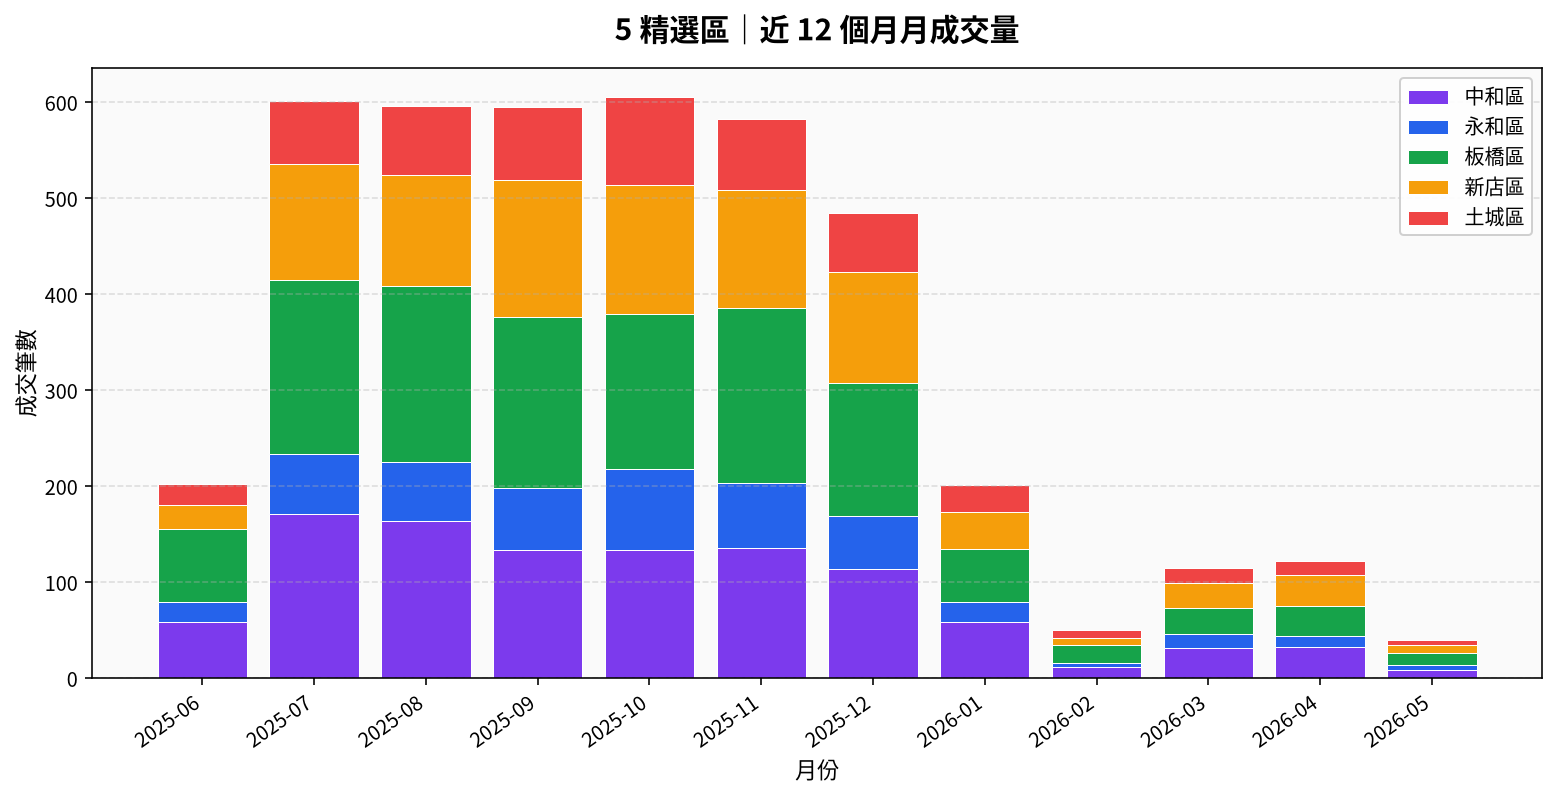
堆疊長條反映整體市場活躍度。最近 1~2 個月筆數會因資料延遲偏低。
點圖看大圖
公寓比例高 = 老舊社區為主;大樓比例高 = 重劃區為主。
點圖看大圖
樣本 < 30 筆者標「樣本少」;2 年漲幅 = 115Q1 vs 113Q1;1 年漲幅 = 115Q1 vs 114Q1(YoY)。
| 排名/區別▲▼ | 縣市▲▼ | 樣本▲▼ | 單價中位▼ | 總價中位▲▼ | 屋齡中位▲▼ | 1 年漲幅▲▼ | 2 年漲幅▲▼ |
|---|
內政部每月 1、11、21 日公告新資料,本站於每月 2、12、22 日自動同步重建,頁首的「更新於」時間會隨每次重建自動更新。
實價登錄從成交到公告約有 30–50 天的申報與作業延遲,最近一至兩個月的筆數會系統性偏低,屬正常現象,不代表市場急凍。
中位數取排序後的中間值,不會被少數豪宅或極端低價拉動,更能代表一般成交的行情水準;本站排名一律採用中位數。
不行。行政區中位數反映整區樣本,個別物件的屋齡、樓層、臨路與屋況差異很大;實際估值與可貸條件依個案評估。