民間轉銀行
民間借款想轉銀行?
先釐清條件與清償銜接。
民間轉銀行是把民間借款分階段轉成銀行房貸、讓本金開始下降:民間月息 1–2%(約當年息 12–24%),銀行房貸年息多在 2–3% 區間(市場慣行、非承諾)。
勾一勾你的狀況,留電話和房屋地址,我們幫你先行初估。
民間轉銀行是把民間借款分階段轉成銀行房貸、讓本金開始下降:民間月息 1–2%(約當年息 12–24%),銀行房貸年息多在 2–3% 區間(市場慣行、非承諾)。
勾一勾你的狀況,留電話和房屋地址,我們幫你先行初估。
把好幾筆民間借款,整理成一筆銀行房貸。我們先看你的房子與收入條件,把民間的月息換算成年息跟銀行比(民間月息 1–2% 約當年息 12–24%;銀行房貸年息多在 2–3% 區間,屬市場慣行敘述、非承諾),再安排清償銜接,讓民間設定塗銷與銀行撥款接得上。
鋮馨是不動產融資諮詢與媒合顧問;是否可行依個案評估。
勾選民間借款餘額與設定狀況,留電話和地址,先不用準備文件。
經理用 LINE 或電話了解民間借款的利率、餘額與提前清償條件,先看、不催辦。
可行的銀行方向、要補什麼資料、民間設定塗銷怎麼銜接,講清楚再決定。
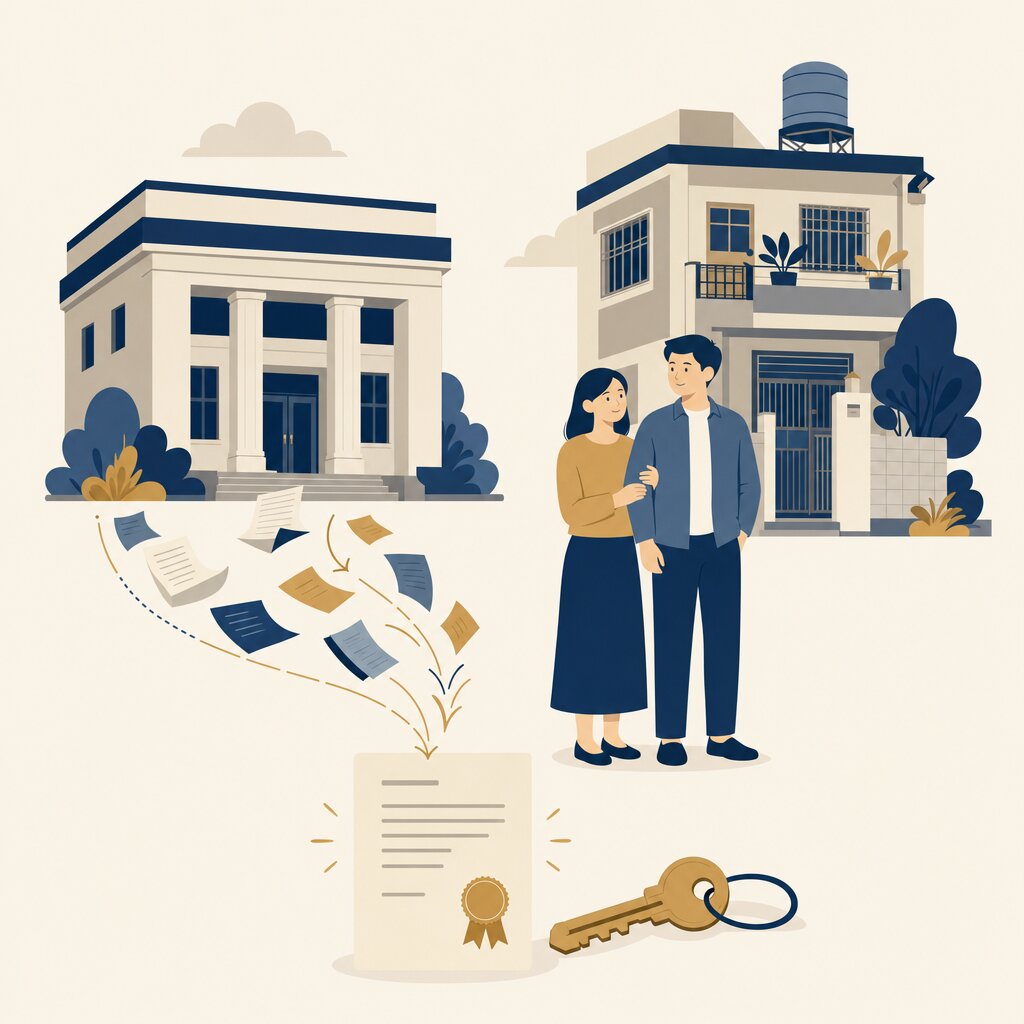
銀行審核、民間設定塗銷、資金銜接一次處理;時間依各銀行與個案而定。
流程插圖為情境示意。
留資料時什麼都不用準備。面談當天帶自然人憑證一張卡就好:你本人用自己的憑證、自己操作查閱你的聯徵信用報告,我們在旁邊陪你一起看。你也可以先自己上聯徵中心調閱,帶報告來。其他資料我們聽完狀況再跟你要,不用先跑地政或影印一堆。
自然人憑證(面談時你自己查聯徵用,也可先自行調閱)
房屋謄本(我們可代查)
民間借款的借據或設定資料
近期收入證明(薪轉、所得或營業資料)
目前每月繳款明細
民間轉銀行是評估以銀行貸款清償既有民間借款的方式。需先盤點借款餘額、抵押設定、收入與信用條件,再比較轉貸前後的月付、還款期數及總費用。
信用分數是一個因素,但不是唯一因素。鋮馨租賃協助比較銀行與承作機構方案,包含對信用條件較寬鬆的選項。我們會依你的不動產價值、負債比率和收入狀況,找出最有機會核貸的申請方案,曾遭拒貸也可重新評估。
面談不收費、不申請不收費。服務費在案件經金融機構核貸後才收取,收費項目與計算方式會在提案時以書面列明,經你確認後才進行,不會事後追加。
是的。民間轉銀行只是換一個貸款來源,房屋所有權仍完全屬於你。銀行在房屋上設定抵押權作為擔保,只要你正常還款,房屋產權與居住狀態都不會因轉貸而改變。
可以先評估。房屋市值與現有貸款餘額只是判斷擔保空間的參考,仍需確認抵押設定、銀行估價、收入、信用與還款能力。房屋淨值不等於可貸金額。
鋮馨租賃位於新北市中和區中正路 468 號、團隊在地深耕 20 年,協助名下有房的屋主評估合法的資金規劃方向。延伸閱讀:
已有民間借款,想知道能否轉回銀行?先盤點借款餘額、清償條件、抵押設定與還款能力。曾遭銀行婉拒也能重新釐清原因。
民間借款想轉銀行,先確認條件與總費用。盤點借款餘額、清償費用與抵押設定,再依收入、信用及還款能力評估申請方向。比較月付時,也要一起看還款期數、本金攤還方式與總費用;轉貸不保證成本下降。本公司提供諮詢與媒合。
先確認契約使用月利率或年利率、如何計息,再把清償、設定與服務費用納入比較。月付較低可能伴隨較長還款期間,不能單憑月付判斷總成本是否下降。
說明現有借款金額與不動產狀況
比較可行方案的月付、期數與總費用
依申貸條件與資金用途比較承作方向
協助備齊文件,全程陪同申請
核貸後依清償條件確認撥款與設定銜接
免費試算你的情況,看每月現金流可能差多少。名下有不動產即可評估,完全免費。
本頁為一般資訊分享,非要約或個案承諾。貸款方案條件均依個案財務狀況、不動產與擔保條件及市場情況而定;本公司非金融機構,提供諮詢與媒合協助、非資金提供方,最終核貸由金融機構決定。申請前請詳閱契約條款,並衡量自身還款能力。
※ 上述為本公司過往協助之去識別化案例,屬市場慣行敘述而非承諾;實際利率與月付金依個案不動產條件、財務狀況與市場情況而定。鋮馨租賃有限公司|統一編號 60602537
先整理既有債務,不代表立刻再借款。若每月只繳利息,本金通常不會因此減少;請核對契約與收據,確認每筆付款實際抵充哪些項目,並要求列明目前本金、利息及清償費用。
私人抵押權的登記文件可查新北市地政局:抵押權塗銷(私人);塗銷程序與銀行願不願受理是兩件事,文件齊備不代表核貸。
接觸方案時就分列舊貸清償費、新貸開辦費、設定或塗銷相關支出、代書、保險,以及若有的媒合服務費。委託或簽約前確認收費人、金額或算法、付款時間、未核准與取消的處理方式;金額不清楚先不要簽。
玉山指數型房貸分有不同清償限制方案;這只示範「費用與提前清償條件應一起比較」,不是鋮馨報價或全市場費率。
內容核對:2026-09-12。