貸款整合
貸款整合是什麼?把信貸、卡循、民間多筆債務併成一筆,月付降下來
貸款整合(又稱債務整合)是把信貸、卡循、民間借款等多筆債務,以名下房屋整理成一筆銀行房貸,每個月只繳一筆;過往案例月付降 30–50%(依個案)。適合名下有房、負債比過高、月付壓垮現金流的屋主。
勾一勾你的狀況,留電話和房屋地址,我們幫你先行初估。
貸款整合(又稱債務整合)是把信貸、卡循、民間借款等多筆債務,以名下房屋整理成一筆銀行房貸,每個月只繳一筆;過往案例月付降 30–50%(依個案)。適合名下有房、負債比過高、月付壓垮現金流的屋主。
勾一勾你的狀況,留電話和房屋地址,我們幫你先行初估。
把信貸、卡循、民間借款這幾筆,整理成一筆銀行房貸。我們先把每一筆的餘額、利率、月付攤開,算出併成一筆之後每月現金流少支出多少(過往案例月付降 30–50%,依個案而定),再排清償順序。把所有帳單攤開重算一次;攤開後不划算,我們會直接說。
鋮馨是不動產融資諮詢與媒合顧問。
多筆高利債務,整併成一筆低利房貸。貸款整合是把信貸、信用卡循環、民間借款等多筆高利率債務,整併為一筆以不動產擔保、利率通常較低的銀行房貸,目標是把每月還款降下來(過往案例月付降 30–50%,依個案)、止住現金流出血。名下有房、即使信用不完美也可評估。
勾選負債筆數與目前月付金額,留電話和地址,先不用準備文件。
經理用 LINE 或電話了解每筆負債的利率與繳款狀況,先看、不催辦。
哪幾筆優先清償、整合後月付概估多少,講清楚再決定。
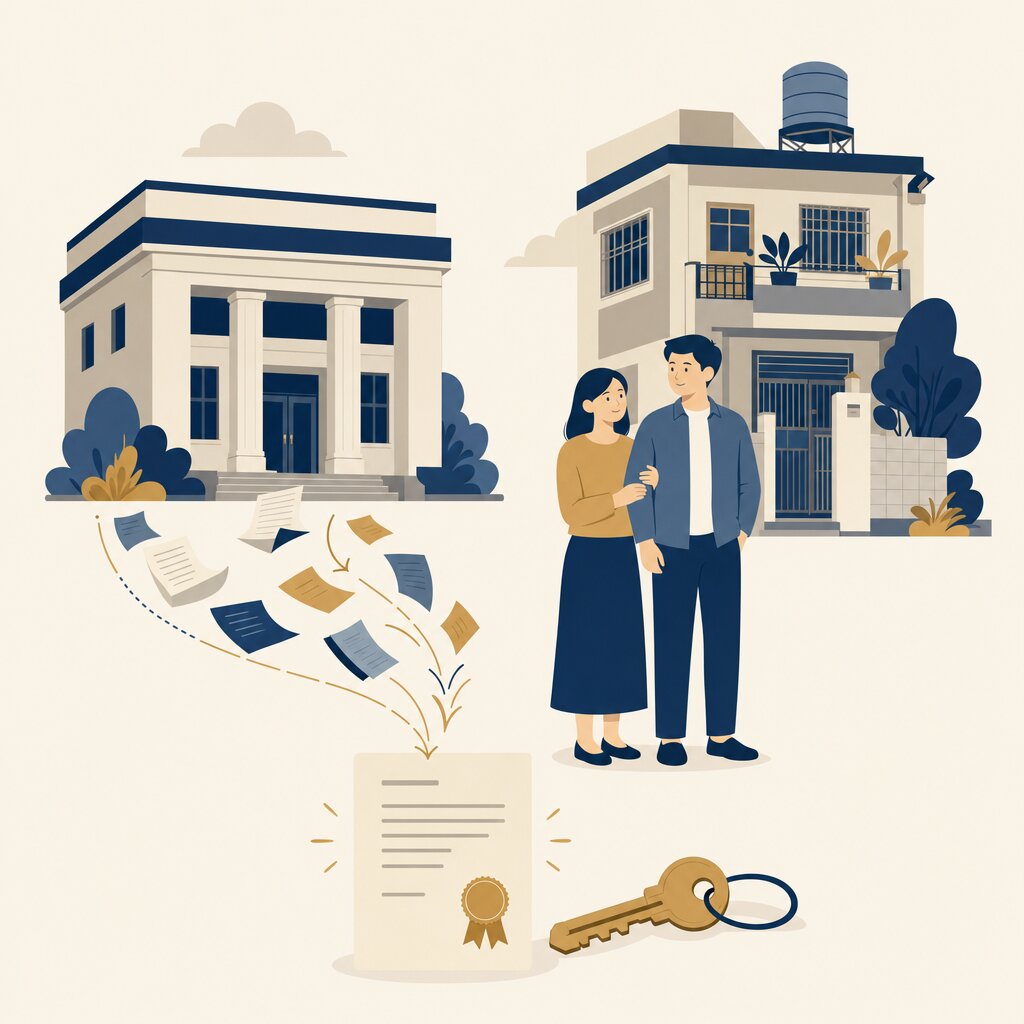
銀行審核、逐筆清償信用卡與信貸舊債,清償先後一併規劃;各銀行審核天數不同,實際時間依個案而定。
流程插圖為情境示意。
留資料時什麼都不用準備。面談當天帶自然人憑證一張卡就好:你本人用自己的憑證、自己操作查閱你的聯徵信用報告,我們在旁邊陪你一起看。你也可以先自己上聯徵中心調閱,帶報告來。其他資料我們聽完狀況再跟你要,不用先跑地政或影印一堆。
自然人憑證(面談時你自己查聯徵用,也可先自行調閱)
房屋謄本(我們可代查)
民間借款的借據或設定資料
近期收入證明(薪轉、所得或營業資料)
目前每月繳款明細
貸款整合不是「有債就能併」,銀行審的是能不能把多筆債務換成一筆房貸。以下四件事決定走不走得通,每一項都依個案評估:
不確定自己符不符合?打 02-2249-0517 或 0958-139-786,先講狀況再決定要不要送件;不申請不收費。本公司提供諮詢與媒合協助。
市面上講的「整合」其實有三種做法,差別在有沒有用房子擔保、以及能併進去多少。哪一條適合,依個案負債結構、房屋條件與銀行審核而定:
三條路的利率因人而異、本頁不列數字;民間借款的月息要先換算成年息(月息 1.5% 約當年息 18%)再和銀行方案比,才不會被「月息看起來小」誤導。想比較完整選項見售後回租 vs 二胎 vs 民間轉銀行、債務協商 vs 貸款整合。
貸款整合是否划算依個案而定,不是每個人都該做;面談時我們會先算,不合適就直接說。
可以。貸款整合是將多筆高利率負債(如信用貸款、信用卡循環、民間借款)透過名下不動產擔保,整合為一筆銀行低利率房貸,每月還款壓力有機會明顯下降(依個案核貸條件而定)。名下有不動產即可申請評估,鋮馨租賃提供免費試算。
很多人問「每月可以省多少」——準確說是月付降幅:過往案例月付降 30–50%,依個案而定。整合後每月現金流能少支出多少,依原本各筆債務的利率結構、整合後銀行核定的房貸利率與還款年限而異;月付降低不等於總利息減少,還款年限拉長時總成本可能增加。實際金額依個案財務狀況、不動產鑑估值及銀行核定條件而定,建議透過鋮馨租賃免費試算。
通常可以。只要名下有不動產,信用卡循環利息、信用貸款、車貸及民間借款都可納入整合規劃範圍。整合後以不動產擔保的銀行房貸取代高利率負債,整體利息負擔有機會明顯降低;實際可整合的範圍與利率條件,依個案與銀行審核為準。
可以納入評估。民間借款多以月息計價,換算成年利率後通常明顯高於銀行房貸年息;整合進以不動產擔保的銀行方案後,改以年息計算、月付集中成一筆。實際可整合的金額與條件依個案財務狀況及銀行審核為準。
目的不同。貸款整合是把既有的多筆負債併成一筆,以降低每月還款為主;二胎房貸是在原房貸之外追加一筆資金,以取得新資金為主。名下有房兩種都可以評估,適合哪一種依個案的負債結構與資金需求而定。
曾遭拒貸仍可重新評估。負債比過高常是多筆高利率債務墊高月付所致;以名下不動產擔保重新規劃後,債務結構與負債比的計算基礎會改變,仍有機會取得整合方案。實際結果依個案財務狀況與不動產條件而定。
意思相同。「債務整合」是一般說法,指把信貸、卡循、民間借款等多筆債務整理成一筆;鋮馨稱為貸款整合,是以名下房屋整理成一筆銀行房貸。它和向銀行申請的「債務協商」不同,是否適合依個案評估。
核心條件是名下有房、有穩定的還款來源,且整合後的月付佔收入比在銀行可接受的範圍。沒有薪轉的自營業者,可用存摺進帳、報稅資料或租金收入說明還款來源,依個案評估。信用紀錄有瑕疵不代表不能辦,而是影響能走哪幾家銀行與條件;曾遭拒貸仍可重新評估。
留資料後 1 個工作天內有人聯絡,看完資料就能講清償順序與月付概估;之後銀行審核、撥款、逐筆清償舊債,各家銀行天數不同,整體時程依個案而定。各筆舊債的清償順序與撥款先後,由我們協助規劃。
先停下來。銀行不會透過民間公司或陌生來電要你先付手續費、先匯保證金才能整合;自稱銀行專員、要求先付款的,都先打 165 反詐騙專線查證。鋮馨不申請不收費、不代收任何銀行費用,所有送件與撥款都是你本人與銀行直接往來。
鋮馨租賃位於新北市中和區中正路 468 號、團隊在地深耕 20 年,協助名下有房的屋主評估合法的資金規劃方向。延伸閱讀:
新北中和的貸款整合怎麼算?信貸、卡債、民間借款多筆分開繳,每個月光利息就喘不過氣?整合成一筆銀行低利房貸,月付有機會明顯下降,實際依個案核定條件而定。
核可案例,非通案結果;每月降幅多在 30–50% 區間、個案最高近 7 成。實際整合效果依個案財務狀況、不動產條件及銀行核定為準。
提供財務狀況,試算整合後月付與每月現金流少支出多少
比較多家銀行條件,選擇最適合的整合方案
協助準備文件、送件,全程追蹤進度
核貸後清償高利率負債,每月呼吸空間大增
免費試算整合後月付,3個工作日內回覆。不申請不收費,面談不收費。
本頁為一般資訊分享,非要約或個案承諾。貸款方案條件均依個案財務狀況、不動產與擔保條件及市場情況而定;本公司非金融機構,提供諮詢與媒合協助、非資金提供方,最終核貸由金融機構決定。申請前請詳閱契約條款,並衡量自身還款能力。鋮馨租賃有限公司|統一編號 60602537
※ 上述為一般情境的概念性對比,實際整合效果依個案財務狀況、不動產條件及銀行核定為準。
把每筆債權人、目前本金、月付、到期日、抵押設定與清償條件列出,再對照家庭或營運必要支出。只繳利息時,應核對本金是否減少;延長年期即使降低月付,也可能增加總利息。若已難以支付必要生活支出或有爭議,先尋求適當的法律或債務處理協助。
內容核對:2026-09-12。文件與條件以受理機構及正式契約為準。